
Vendere casa per comprarne un'altra: meglio vendere o comprare prima?
-
 By: Massimiliano Rosa
- 07/07/2026
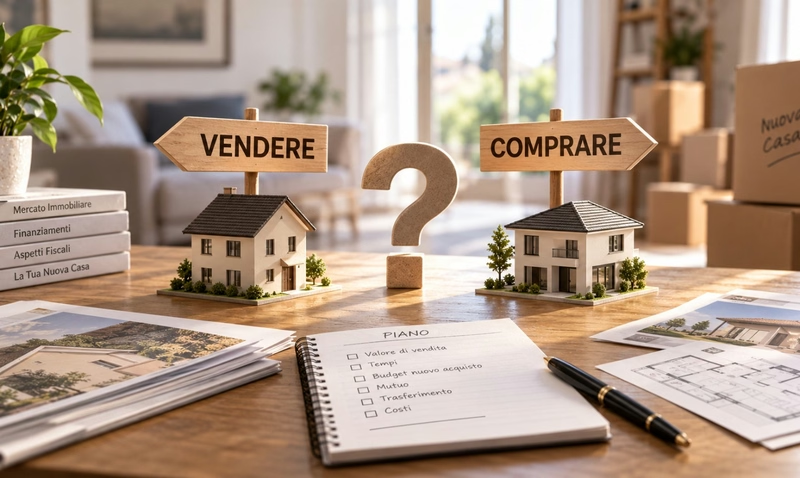
Cambiare casa sembra richiedere due decisioni: vendere quella in cui si vive e comprarne un'altra.
In realtà, quando il ricavato della prima operazione deve contribuire alla seconda, le due decisioni diventano parte dello stesso problema.
Il prezzo a cui verrà venduta la casa attuale determina il capitale disponibile. I tempi della vendita possono condizionare quelli dell'acquisto. Il momento in cui verrà incassato il prezzo può stabilire quando sarà possibile pagare la nuova abitazione. E le date di consegna possono decidere persino dove si potrà vivere nel periodo tra un'operazione e l'altra.
Per questo la domanda più frequente — “È meglio vendere prima o comprare prima?” — non ha una risposta uguale per tutti.
Ma questo non significa che la risposta sia semplicemente “dipende”.
Prima bisogna capire quanto l'acquisto della nuova casa dipenda dalla vendita di quella attuale.
È da qui che dovrebbe iniziare la strategia.
Prima di impegnarsi sulla nuova casa bisogna capire quanto l'acquisto dipende dalla vendita
Ci sono proprietari che possono acquistare una nuova abitazione indipendentemente dalla vendita di quella attuale.
E ce ne sono altri che, per farlo, hanno bisogno del capitale che otterranno dalla vendita.
Sono situazioni profondamente diverse.
Nel secondo caso non basta sapere quanto vale la propria casa. Bisogna capire quale somma sarà realmente disponibile per finanziare l'operazione successiva.
Se sull'immobile esiste ancora un mutuo, una parte del prezzo servirà per estinguerlo. Alla vendita possono essere collegati altri costi. E soprattutto il prezzo immaginato dal proprietario non coincide necessariamente con quello che il mercato sarà disposto a riconoscere.
Se per il nuovo acquisto sarà necessario anche un finanziamento, alla stima del capitale prodotto dalla vendita dovrebbe affiancarsi una verifica realistica del nuovo mutuo ottenibile. Costruire il progetto su un finanziamento soltanto ipotizzato significa far dipendere l'acquisto da un'altra variabile ancora incerta.
Il budget della nuova casa, quindi, non dovrebbe essere costruito partendo da cifre desiderate, ma da una valutazione realistica delle risorse che potranno effettivamente essere disponibili.
Prima di decidere quanto puoi spendere per la prossima casa, devi sapere quanto la casa attuale può realmente mettere a tua disposizione.
Il valore della casa che vendi determina anche ciò che puoi permetterti di comprare
Quando si vende senza dover acquistare un altro immobile, un errore nella valutazione può già produrre conseguenze importanti: tempi più lunghi, riduzioni successive del prezzo o difficoltà nel trovare un acquirente.
Quando invece quella vendita deve finanziare un nuovo acquisto, l'errore può propagarsi sulla seconda operazione.
Si può costruire il progetto pensando di ottenere una determinata cifra dalla casa attuale. Su quella cifra viene individuata la fascia di prezzo della nuova abitazione, calcolato l'eventuale finanziamento necessario e avviata la ricerca.
Se la vendita produce meno del previsto, non cambia soltanto il risultato della prima operazione.
Cambia il budget della seconda.
E può accadere quando abbiamo già individuato una casa, iniziato una trattativa o assunto un impegno.
Per questo, quando una casa deve finanziare quella successiva, una valutazione sbagliata della prima può compromettere anche l'acquisto della seconda.
La valutazione dell'immobile da vendere, in questo caso, non serve soltanto a stabilire un prezzo di pubblicazione.
Serve a capire se l'intero progetto è sostenibile.
Vendere prima riduce il rischio economico, ma può crearne un altro
Vendere prima presenta un vantaggio evidente.
Quando la vendita è sufficientemente definita, sappiamo molto meglio quale capitale avremo realmente a disposizione e quando potremo disporne.
Ma aver trovato un acquirente non significa necessariamente che la vendita abbia già raggiunto un livello di certezza sufficiente per assumere qualsiasi impegno sull'acquisto successivo.
Bisogna considerare ciò che è stato effettivamente sottoscritto, le eventuali condizioni presenti nella proposta o nel preliminare, la necessità di un finanziamento da parte dell'acquirente e i tempi previsti per arrivare al rogito.
La certezza della vendita, quindi, non dipende da un singolo momento uguale per tutti.
Dipende da quanto dell'operazione è ancora incerto nel momento in cui decidiamo di impegnarci sull'altra.
Vendere prima può comunque consentire di costruire il nuovo acquisto su numeri più affidabili. Ma questa maggiore sicurezza economica può trasferire il problema su un altro piano.
Una volta venduta la propria abitazione bisogna infatti trovare quella successiva nei tempi disponibili. Se non è ancora stata individuata, potrebbe rendersi necessaria una sistemazione temporanea oppure potrebbe nascere la pressione di acquistare più velocemente di quanto sarebbe opportuno.
Vendere prima, quindi, riduce una parte dell'incertezza. Non elimina la necessità di coordinare le due operazioni.
Comprare prima offre più libertà nella scelta, ma richiede più libertà finanziaria
Fare il contrario può offrire vantaggi importanti.
Si può cercare la nuova casa senza essere condizionati dalla necessità immediata di lasciare quella precedente e organizzare il trasferimento con maggiore libertà.
Ma questa possibilità ha una condizione: bisogna essere in grado di sostenere l'acquisto senza dipendere, in quel momento, dal denaro che deve ancora arrivare dalla vendita.
Se per pagare la nuova casa è indispensabile il ricavato della precedente, comprare prima può significare assumere un impegno contando su un'operazione che non si è ancora conclusa.
E il rischio non riguarda soltanto il prezzo.
La casa attuale potrebbe anche essere venduta alla cifra prevista, ma più tardi di quanto necessario per rispettare gli impegni assunti sul nuovo acquisto.
Avere un patrimonio sufficiente e avere la liquidità disponibile nel momento in cui serve non sono la stessa cosa.
Per chi dispone invece delle risorse necessarie per sostenere autonomamente il nuovo acquisto, comprare prima può rappresentare una scelta perfettamente razionale.
Non esiste quindi una sequenza migliore in assoluto.
Esiste una sequenza più o meno compatibile con la propria situazione finanziaria e con i tempi delle due operazioni.
Cercare prima non significa necessariamente comprare prima
C'è però un equivoco che può condizionare inutilmente la scelta.
Pensare che, se è prudente vendere prima di acquistare, allora sia necessario aspettare la vendita anche per iniziare a cercare la nuova casa.
Non è così.
Conoscere il mercato in cui si vuole acquistare può essere utile molto prima di assumere qualsiasi impegno.
Permette di capire quali immobili siano realmente disponibili, quanto costino, con quale frequenza compaiano sul mercato e quanto siano realistiche le proprie aspettative rispetto al budget.
Una cosa è cercare.
Un'altra è impegnarsi ad acquistare.
Un'altra ancora è concludere l'acquisto.
Vendita e acquisto, quindi, non devono necessariamente procedere alla stessa velocità. Una può trovarsi già in una fase avanzata mentre l'altra è ancora nella ricerca.
Il punto delicato arriva quando dalla ricerca si passa all'impegno.
È in quel momento che bisogna capire se l'incertezza ancora presente in un'operazione sia compatibile con gli obblighi che stiamo per assumere nell'altra.
Quando le due operazioni si incontrano, le date diventano importanti quanto i prezzi
Immaginiamo che la vendita della casa attuale sia prevista per il 30 novembre e l'acquisto della nuova abitazione per il 20 dicembre.
Dal punto di vista finanziario, il denaro della vendita può essere disponibile prima di dover pagare la nuova casa.
Ma tra le due date esistono venti giorni nei quali bisogna sapere dove vivere e come gestire il trasferimento.
Invertiamo le date.
Acquisto il 30 novembre e vendo il 20 dicembre.
Il problema abitativo può essere molto più semplice, ma compare un'altra domanda: come viene finanziato l'acquisto se il denaro della vendita arriverà venti giorni dopo?
È un esempio semplice, ma mostra qualcosa che spesso viene sottovalutato.
Due operazioni perfettamente sostenibili prese separatamente possono diventare difficili semplicemente perché i loro tempi non coincidono.
Per questo proposta, preliminare, rogito, pagamento del prezzo e disponibilità materiale degli immobili non sono soltanto passaggi della compravendita.
Quando si vende per ricomprare, diventano elementi della strategia.
Coordinare le due operazioni significa anche capire quali date possono essere negoziate, quali devono essere rispettate e quanto margine esista tra un passaggio e l'altro.
Le agevolazioni fiscali possono aiutare, ma non risolvono il problema finanziario
Anche la fiscalità può incidere sulla sequenza delle operazioni, soprattutto quando sono coinvolte le agevolazioni per l'acquisto della prima casa.
Dal 1° gennaio 2025 è stato esteso da uno a due anni il termine previsto, in presenza delle condizioni richieste dalla disciplina “prima casa”, per alienare l'abitazione agevolata già posseduta quando si acquista una nuova abitazione beneficiando nuovamente dell'agevolazione.
È un margine temporale importante.
Ma un margine fiscale non è necessariamente un margine finanziario.
Avere più tempo per vendere l'abitazione precedente ai fini dell'agevolazione non significa avere automaticamente le risorse necessarie per acquistare quella nuova prima della vendita.
Sono due questioni differenti.
Inoltre, la situazione fiscale può cambiare in funzione della storia dei precedenti acquisti e delle caratteristiche della nuova operazione. Quando sono coinvolte agevolazioni già utilizzate o altri elementi fiscali, è quindi opportuno verificare preventivamente il caso concreto.
La fiscalità può influenzare la strategia.
Non può sostituire la disponibilità finanziaria necessaria per realizzarla.
Quindi: meglio vendere o comprare prima?
A questo punto possiamo dare una risposta.
Se l'acquisto della nuova casa dipende economicamente dalla vendita di quella attuale, la vendita dovrebbe raggiungere un livello di definizione compatibile con gli impegni che si stanno per assumere sull'acquisto.
Non significa necessariamente aspettare il rogito prima di cercare o negoziare la nuova abitazione.
Significa sapere quanto realisticamente si potrà ricavare, quali somme saranno effettivamente disponibili, in quali tempi e quali elementi della vendita sono ancora incerti.
Più il nuovo acquisto dipende dal risultato della vendita, meno è prudente assumere obblighi sulla seconda operazione basandosi su elementi della prima che non sono ancora sufficientemente definiti.
Se invece l'acquisto può essere sostenuto indipendentemente dalla vendita, comprare prima può offrire maggiore libertà nella scelta dell'immobile, nei tempi della ricerca e nell'organizzazione del trasferimento.
La sequenza corretta, quindi, non è necessariamente la stessa per tutti.
È quella che evita che l'incertezza di un'operazione venga trasferita sull'altra.
Ed è per questo che, quando si vende una casa per comprarne un'altra, la strategia non consiste semplicemente nel decidere quale fare prima.
Consiste nel costruire un'unica operazione composta da due compravendite che devono riuscire a funzionare insieme.
Stai pensando di vendere casa per comprarne un'altra?
Prima di iniziare può essere utile capire quale valore può produrre realmente la vendita, quale budget sarà disponibile per il nuovo acquisto e come coordinare tempi e passaggi delle due operazioni.
SpazioCasa Immobiliare può aiutarti a impostare il percorso partendo dalla vendita della casa attuale e dagli obiettivi del nuovo acquisto.
Parliamone.
Articoli correlati

Parliamo della tua casa
Ogni situazione merita il giusto confronto
A cura di
Massimiliano Rosa
Massimiliano Rosa è un agente immobiliare con oltre vent'anni di esperienza nelle compravendite e nelle locazioni. Nel corso della sua attività ha affiancato proprietari e investitori nella gestione e nella valorizzazione del patrimonio immobiliare, sviluppando un approccio basato su ascolto, trasparenza e strategia.
Convinto che ogni decisione importante debba nascere da un'attenta analisi, oggi mette la sua esperienza al servizio di chi desidera vendere, acquistare o locare un immobile con maggiore consapevolezza.
Attraverso il blog di SpazioCasa Immobiliare condivide guide, approfondimenti e consigli pratici per aiutare i lettori a orientarsi nel mercato immobiliare e prendere decisioni informate.