
Vendere casa con un mutuo ancora in corso: si può fare?
-
 By: Massimiliano Rosa
- 12/08/2026
Hai deciso di vendere casa, ma stai ancora pagando il mutuo. Devi aspettare di averlo estinto? No. Una casa può essere venduta anche con un mutuo ancora in corso. Prima di iniziare, però, ci sono tre numeri che possono cambiare completamente il modo in cui guardi alla vendita.
Sto ancora pagando il mutuo. Posso vendere casa?
Hai comprato casa alcuni anni fa.
Hai acceso un mutuo e continuerai a pagarlo ancora per molto tempo.
Nel frattempo, però, le tue esigenze sono cambiate.
Forse vuoi una casa più grande.
Devi trasferirti.
Oppure vuoi vendere quell'immobile per realizzare un progetto diverso.
Ed ecco il dubbio:
“Posso vendere anche se sto ancora pagando il mutuo?”
Sì.
Non è necessario aspettare di aver pagato l'ultima rata.
La presenza di un mutuo non impedisce, di per sé, di mettere in vendita l'immobile.
Ma introduce un elemento che deve essere considerato nella costruzione dell'operazione.
Per farlo, prima ancora di pensare a come verrà gestito il finanziamento, ci sono tre numeri che dovresti conoscere.
Primo numero: quanto vale realisticamente la casa?
Partiamo dall'immobile.
Supponiamo di averlo acquistato alcuni anni fa per 200.000 euro.
Questo non significa che oggi valga ancora 200.000 euro.
Potrebbe valerne di più.
Oppure di meno.
Il prezzo pagato in passato e il capitale che resta da restituire alla banca non determinano il valore attuale della casa.
È il mercato di oggi a farlo.
Per questo il primo dato necessario è una valutazione realistica dell'immobile nelle condizioni attuali del mercato.
Ma conoscere questo numero, quando c'è ancora un mutuo, non basta.
Secondo numero: quanto devi ancora alla banca?
È qui che entra in gioco il finanziamento.
Il dato importante non è quanto avevi chiesto originariamente alla banca.
E neppure una semplice somma delle rate che rimangono da pagare.
Bisogna conoscere il debito residuo e le modalità con cui il finanziamento potrà essere gestito in occasione della vendita.
A questo punto abbiamo due numeri:
quanto può realisticamente valere l'immobile
e
quanto deve ancora essere restituito alla banca.
Ed è mettendoli in relazione che iniziamo davvero a capire la situazione.
Due case vendute allo stesso prezzo possono produrre risultati completamente diversi
Immaginiamo due proprietari.
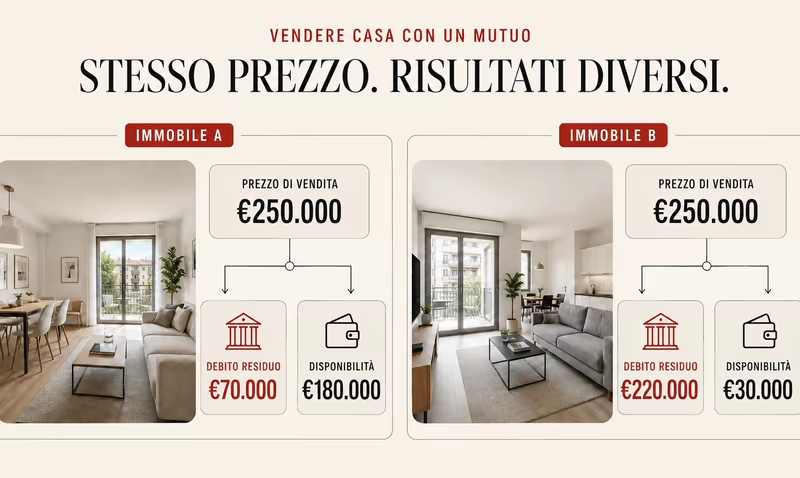
Entrambi hanno una casa che potrebbe essere venduta a 250.000 euro.
Il primo deve ancora restituire alla banca 70.000 euro.
Il secondo ha invece un debito residuo di 220.000 euro.
Il prezzo della casa è lo stesso.
Il prezzo della vendita potrebbe essere lo stesso.
Ma il risultato per i due proprietari è completamente diverso.
Ed è qui che arriviamo al numero più importante.
Terzo numero: quanto ti rimane realmente dalla vendita?
È spesso questo il numero che interessa davvero al proprietario.
Soprattutto quando la vendita non rappresenta la fine di un percorso, ma serve per iniziarne un altro.
Magari vuoi utilizzare ciò che ricaverai per acquistare una nuova abitazione.
Se pensi:
“Vendo a 250.000 euro, quindi avrò 250.000 euro a disposizione”
stai guardando soltanto una parte dell'operazione.
Se esiste ancora un debito da estinguere, una parte del ricavato dovrà essere destinata alla sua gestione.
Ecco perché prezzo di vendita e disponibilità effettiva non sono necessariamente la stessa cifra.
Nel nostro esempio, i due proprietari possono vendere allo stesso prezzo, ma trovarsi dopo la vendita in condizioni finanziarie molto diverse.
Ed è questa informazione che può incidere sulle decisioni successive.
In situazioni particolari può anche accadere che il ricavato della vendita non sia sufficiente a coprire interamente il debito residuo. È un'eventualità meno frequente, ma proprio per questo conoscere in anticipo entrambi i valori permette di verificare la situazione con la banca prima di assumere impegni con un acquirente.
Ma concretamente cosa succede al mutuo quando vendo?
Una volta ricostruiti i tre numeri, possiamo affrontare la parte operativa.
Una delle situazioni più frequenti è che il mutuo venga estinto in occasione della vendita, secondo modalità definite nell'ambito dell'operazione e con il coinvolgimento della banca.
In determinate situazioni può essere valutato anche un accollo del mutuo, attraverso il quale l'acquirente subentra nel finanziamento, secondo le condizioni previste e da verificare con l'istituto finanziatore.
Non esiste però una soluzione da applicare automaticamente a ogni vendita.
Dipende dal finanziamento, dalla banca, dalle esigenze delle parti e dalla struttura dell'operazione.
Per questo il punto non è scegliere in anticipo una procedura.
È arrivare alla vendita conoscendo già la situazione che dovrà essere gestita.
E l'ipoteca sulla casa?
Anche questo aspetto genera spesso preoccupazione.
Normalmente il mutuo utilizzato per acquistare un'abitazione è garantito da un'ipoteca sull'immobile.
Ma questo non significa che una casa sulla quale esiste un'ipoteca collegata al mutuo non possa essere venduta.
Mutuo e ipoteca devono essere gestiti correttamente nell'ambito dell'operazione, con il coinvolgimento della banca e del notaio secondo il caso concreto.
È utile quindi distinguere tre elementi:
- la casa è l'immobile che stai vendendo;
- il mutuo è il debito che devi ancora rimborsare;
- l'ipoteca è la garanzia collegata a quel debito.
Sono elementi collegati, ma non sono la stessa cosa.
Se vendi per comprare un'altra casa
Quando la vendita serve a finanziare un nuovo acquisto, conoscere il risultato effettivo dell'operazione diventa ancora più importante.
Il prezzo al quale venderai, infatti, non coincide necessariamente con le risorse che avrai a disposizione per acquistare la nuova abitazione.
Prima di assumere nuovi impegni è quindi utile capire quale capitale potrà realmente produrre la vendita dopo aver gestito il finanziamento ancora in corso.
Il momento giusto per fare queste verifiche
Non quando arriva una proposta.
E possibilmente neppure quando hai già trovato la casa che vorresti comprare.
Prima di mettere in vendita.
È in quel momento che puoi verificare con calma il debito residuo, comprendere la situazione del finanziamento e confrontarla con una valutazione realistica dell'immobile.
Così, quando arriverà una proposta, non dovrai chiederti soltanto:
“Quanto mi stanno offrendo?”
Potrai fare una domanda molto più utile:
“Che risultato produce realmente questa vendita per me?”
Conclusione
Vendere una casa con un mutuo ancora in corso è possibile.
Non serve necessariamente aspettare di aver pagato l'ultima rata.
Ma prima di iniziare è importante conoscere il quadro completo.
- Il valore realistico dell'immobile.
- Il debito ancora esistente.
- Ciò che la vendita può realmente lasciare a disposizione del proprietario.
Perché quando esiste un mutuo, il prezzo al quale vendi e il risultato che ottieni non sono necessariamente la stessa cosa.
Ed è proprio questa differenza che conviene conoscere prima di mettere l'immobile sul mercato, non dopo aver trovato l'acquirente.
Stai pensando di vendere una casa con un mutuo ancora in corso?
Prima di iniziare può essere utile analizzare il valore dell'immobile e capire come la situazione finanziaria esistente possa incidere sulla strategia di vendita e sui tuoi progetti successivi.
Se vuoi confrontarti sulla tua situazione, SpazioCasa Immobiliare può aiutarti a costruire il percorso di vendita partendo da un quadro chiaro dell'operazione.
Parliamone.
Articoli correlati

Parliamo della tua casa
Ogni situazione merita il giusto confronto
A cura di
Massimiliano Rosa
Massimiliano Rosa è un agente immobiliare con oltre vent'anni di esperienza nelle compravendite e nelle locazioni. Nel corso della sua attività ha affiancato proprietari e investitori nella gestione e nella valorizzazione del patrimonio immobiliare, sviluppando un approccio basato su ascolto, trasparenza e strategia.
Convinto che ogni decisione importante debba nascere da un'attenta analisi, oggi mette la sua esperienza al servizio di chi desidera vendere, acquistare o locare un immobile con maggiore consapevolezza.
Attraverso il blog di SpazioCasa Immobiliare condivide guide, approfondimenti e consigli pratici per aiutare i lettori a orientarsi nel mercato immobiliare e prendere decisioni informate.